


به گزارش صدای بورس، نزدیک به پنج سال از توقف معاملات شرکتهای سرمایهگذاری استانی سهام عدالت میگذرد، اما در میان میلیونها مشمول این طرح یک گروه وضعیت متفاوتی دارد. سرمایهگذارانی که سهام را در بازار رسمی و با پرداخت پول خریدند، اما امروز نه امکان فروش و نه راه مستقلی برای خروج از این بنبست دارند. ابعاد مالی حل مسئله این گروه، در مقایسه با کل دارایی سهام عدالت چندان بزرگ نیست؛ پس چرا تعیین تکلیف آنها همچنان باید منتظر حل کل پرونده بماند؟
خریدار بورسی، گرفتار تصمیم غیربورسی
سهامداران ثانویه زمانی وارد این شرکتها شدند که نمادهای استانی روی تابلوی بورس معامله میشدند. برخلاف مشمولان اولیه، سهمی به آنها واگذار نشده بود؛ آنها با پذیرش ریسک بازار و پرداخت وجه نقد خریدار شدند. با توقف نمادها از اسفند ۱۴۰۰ ریسکی که پذیرفته بودند از جنس افت قیمت یا زیان سرمایهگذاری نبود؛ بلکه امکان معامله خود دارایی از بین رفت. برخی نمادها اکنون نزدیک ۲ هزار روز است که معامله نشدهاند.
برآوردهای منتشرشده در هفتههای اخیر تعداد این سهامداران را حدود ۴۷ هزار نفر و حجم سهام خریداریشده آنها را نزدیک ۲۰ میلیارد سهم اعلام میکند. بر همین مبنا، اگر قرار باشد سهام این گروه با خالص ارزش روز داراییها یا NAV بازخرید شود، منابع موردنیاز حدود ۱۰ همت برآورد شده است.
۱۰ همت در برابر هزار و ۳۶۰ همت
اهمیت عدد ۱۰ همت زمانی روشنتر میشود که آن را در کنار ارزش کل بخش غیرمستقیم سهام عدالت قرار دهیم. سازمان بورس ارزش دارایی شرکتهای سرمایهگذاری استانی و سهامداران روش غیرمستقیم را حدود هزار و ۳۶۰ همت اعلام کرده است. بنابراین برآورد منابع لازم برای تعیین تکلیف سهامداران ثانویه، کمتر از یک درصد این رقم است. این مقایسه یک پرسش مهم ایجاد میکند: آیا مشکل سهامداران ثانویه واقعاً کمبود منابع است یا نبود تصمیمی که پرونده آنها را از اختلافات گستردهتر سهام عدالت جدا کند؟
سه مسیر برای خروج از بنبست
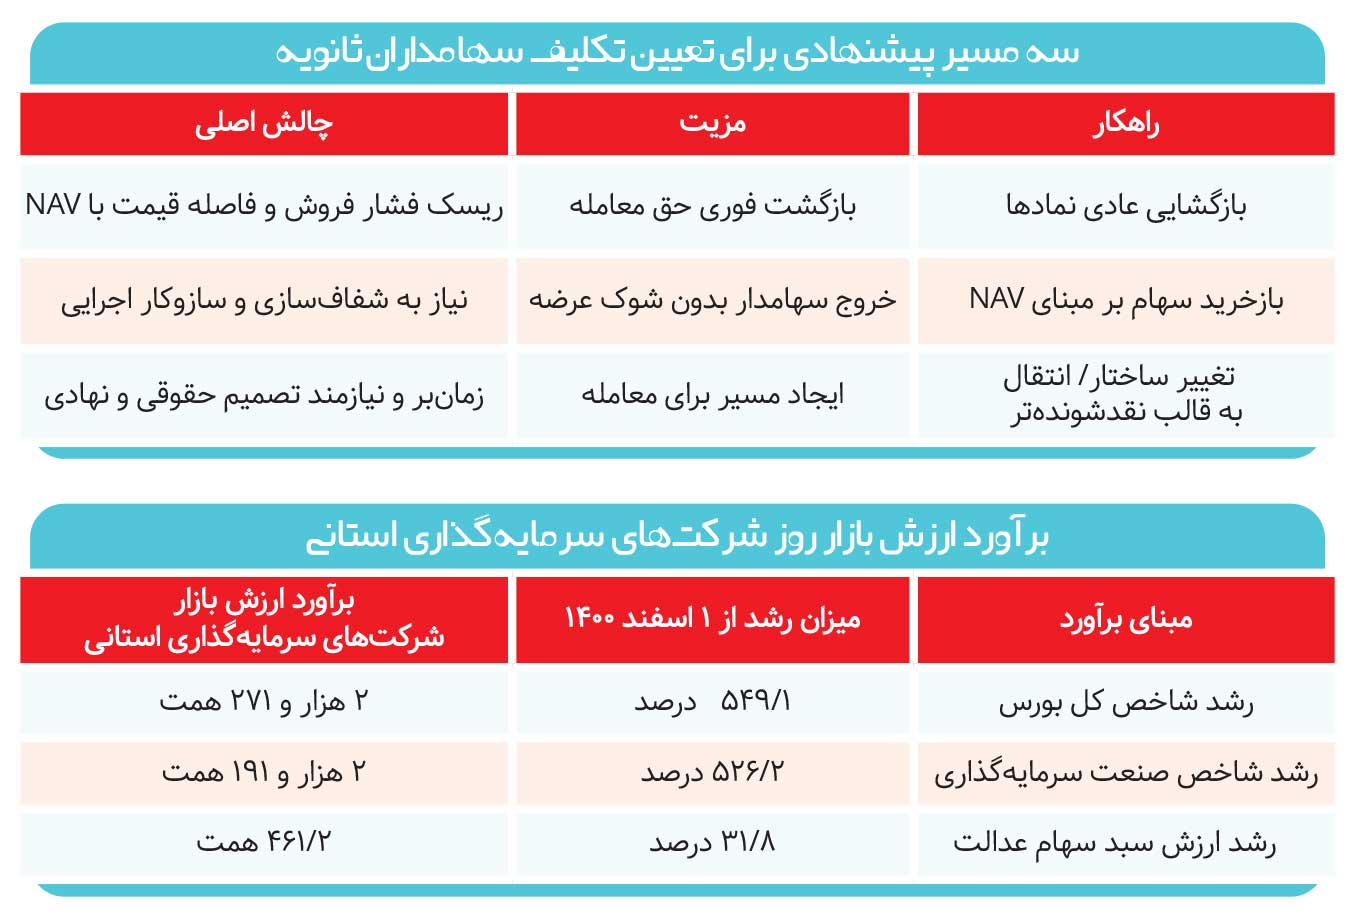
در ماههای اخیر سه مسیر بیشتر مطرح شده است: بازگشایی عادی نمادها، بازخرید سهام بر مبنای NAV یا تغییر ساختار شرکتهای استانی و انتقال آنها به قالبی نقدشوندهتر. هر سه راه هزینه و ریسک خود را دارند. بازگشایی مستقیم ممکن است با فشار فروش و شکاف قیمت با NAV همراه شود، بازخرید نیازمند منبع و سازوکار قیمتگذاری شفاف است و تغییر ساختار نیز زمانبر خواهد بود.
حجتالله صیدی، رئیس سازمان بورس، نیز در آخرین اظهارات خود بر لزوم «قیمتگذاری عادلانه» و حفظ حقوق سهامداران ثانویه در زمان بازگشایی تأکید کرده است. با اینحال برای ۴۷ هزار سرمایهگذاری که از مسیر رسمی بورس وارد شدهاند، ادامه انتظار برای تعیین تکلیف یک پرونده ۴۹ میلیونی، خود به بخشی از مسئله تبدیل شده است.
برآورد ارزش بازار شرکتهای سرمایهگذاری استانی
توقف چندساله معاملات نمادهای سرمایهگذاری استانی سهام عدالت علاوه بر اینکه امکان خریدوفروش را از سهامداران گرفته، فرآیند کشف قیمت روز این شرکتها را نیز با ابهام مواجه کرده است. زمانی که سهمی برای سالها از چرخه معاملات خارج میشود، آخرین قیمت ثبتشده آن دیگر نمیتواند معیار قابلاتکایی برای سنجش ارزش فعلی باشد.
برای ترسیم ابعاد این شکاف، میتوان ارزش بازار حدود ۳۵۰ همتی مجموع شرکتهای استانی در زمان توقف را نقطه آغاز قرار داد و رشد شاخصهای مختلف را بر آن اعمال کرد. بر این اساس اگر ارزش این شرکتها متناسب با رشد شاخص کل بورس افزایش مییافت، اکنون به حدود ۲ هزار و ۲۷۱ همت میرسید. مبنا قرار دادن شاخص صنعت سرمایهگذاری نیز برآوردی نزدیک به ۲ هزار و ۱۹۱ همت به دست میدهد. در مقابل، رشد ارزش سبد سهام عدالت، رقم بهمراتب پایینتر ۴۶۱٫۲ همت را نشان میدهد؛ اختلافی که حساسیت نتیجه به روش محاسبه را آشکار میکند. در نتیجه، اختلاف برآوردها را نباید به معنای سود یا زیان تحققیافته سهامداران دانست. البته این ارقام نه قیمت قطعی سهام شرکتهای استانی، بلکه سه سناریوی فرضی برای مقایسه هستند. شاخص کل علاوه بر تغییرات قیمت، اثر سود نقدی را نیز دربرمیگیرد؛ شاخص صنعت عملکرد مجموعهای از شرکتها را منعکس میکند و ارزش سبد سهام عدالت هم لزوماً با ترکیب داراییها، بدهیها و ساختار مالکیت شرکتهای استانی یکسان نیست. در چنین شرایطی، بدون صورتهای مالی بهروز، محاسبه خالص ارزش داراییها و تعیین سازوکار شفاف قیمتگذاری، ابهام پابرجا میماند و سهامداران ثانویه همچنان حتی از امکان فروش سهام خود با قیمت کشفشده در بازار محروم خواهند بود.
-
مریم آقامحمدی - خبـرنگـار

نظر شما